
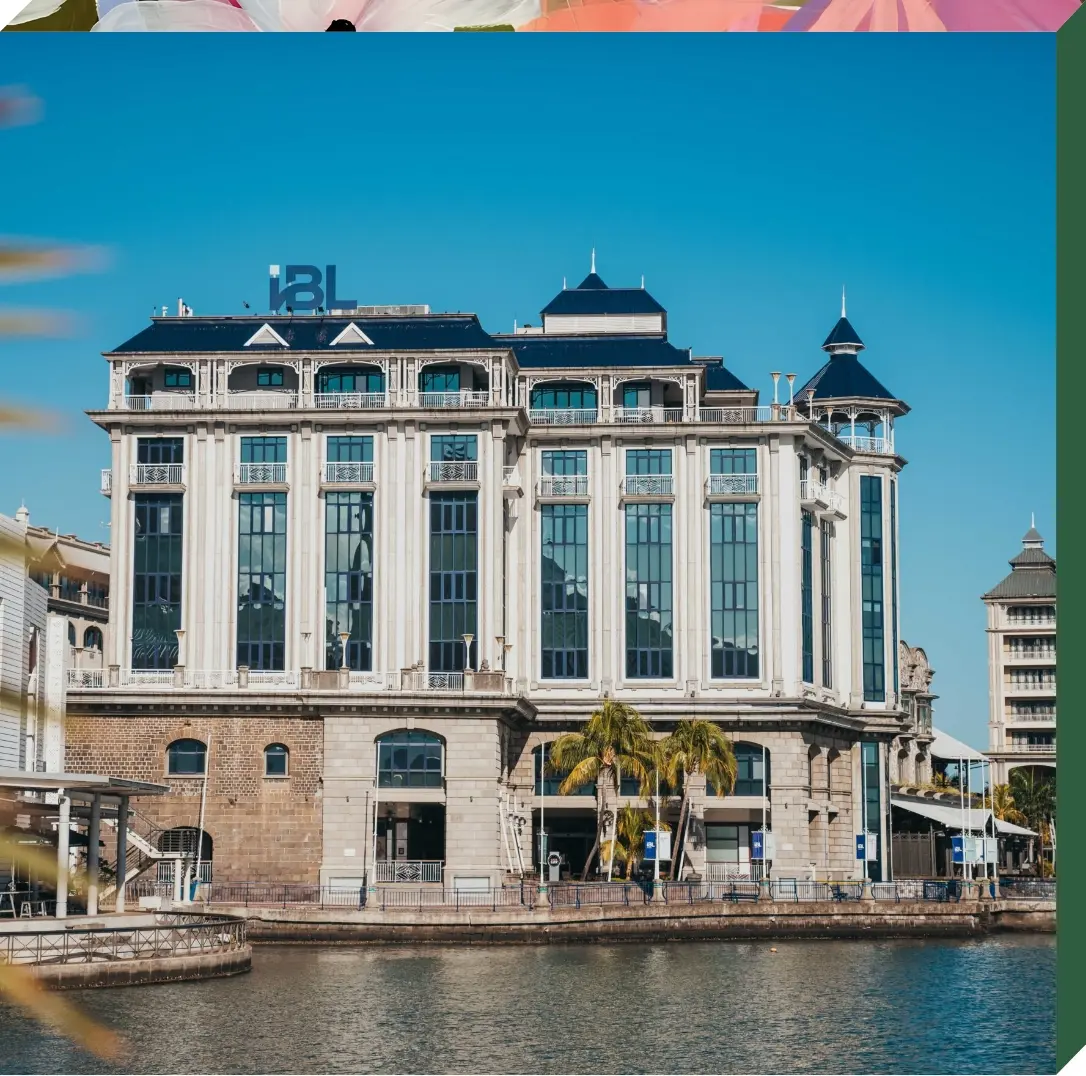
Leader incontesté du paysage économique mauricien en termes de chiffre d’affaires, le conglomérat IBL Ltd traverse une période de fortes turbulences boursières. Alors que le groupe affiche des résultats opérationnels record, la valeur de son action connaît un recul marqué. Une situation qui suscite une inquiétude grandissante chez les actionnaires, confrontés à un contraste saisissant entre les performances affichées par le groupe et l’évolution de son titre en Bourse.
IBL Ltd est aujourd’hui l’un des plus importants conglomérats du pays, avec des activités qui s’étendent bien au-delà des frontières mauriciennes. Héritier d’une histoire entrepreneuriale remontant à 1830 et coté à la Bourse de Maurice depuis 1994, le groupe a pris sa configuration actuelle en 2016, à la suite de la fusion entre Ireland Blyth Ltd et GML Investissement Ltd, holding historiquement liée à la famille Lagesse. Sous la direction d’Arnaud Lagesse, IBL a changé de dimension, multipliant les investissements et les acquisitions pour bâtir un groupe régional diversifié. Avec Rs 124,3 milliards de chiffre d’affaires pour l’exercice clos en juin 2026 et désormais plus de la moitié de ses revenus générés à l’international, IBL pèse lourd dans le paysage économique mauricien. Son capital compte quelque 680 millions d’actions, détenues par des sociétés d’investissement, des institutionnels et des actionnaires individuels. Mais derrière cette puissance économique se dessine un paradoxe boursier qui devient difficile à ignorer.
Une trajectoire boursière en retrait depuis 2021
Cotée sur le marché officiel de la Bourse de Maurice, l’action IBL évoluait encore à Rs 51,40 en octobre 2021, avant d’atteindre un sommet de Rs 56,80. Depuis, la trajectoire s’est inversée et le titre a progressivement perdu du terrain au fil des exercices.Au cours des 52 dernières semaines, l’action a ainsi évolué dans une fourchette comprise entre Rs 21,00 et Rs 33,50, pour se retrouver aujourd’hui autour de Rs 21,00, soit à proximité de son plus bas niveau sur cette période. Par rapport au sommet de Rs 56,80, ce sont donc Rs 35,80 de valeur par action qui se sont effacées, représentant un recul d’environ 63 %.
La correction s’est également poursuivie plus récemment, avec un recul estimé entre 25 % et 30 % depuis le début de 2024. Une évolution qui retient d’autant plus l’attention des actionnaires qu’elle intervient alors que le groupe continue, parallèlement, d’afficher une croissance soutenue de ses activités. C’est précisément ce décalage entre la trajectoire du titre et les performances financières d’IBL qui constitue aujourd’hui l’une des principales interrogations autour de la valeur.
L’écart entre résultats financiers et valorisation
Ce repli boursier s’inscrit dans un contraste marqué avec les fondamentaux financiers de l’entreprise. Pour l’exercice clos au 30 juin 2026, le Groupe IBL a affiché une progression de 13,2 % de son chiffre d’affaires, atteignant Rs 124,3 milliards. Le bénéfice opérationnel sous-jacent a enregistré une hausse de 65 %. Toutefois, le bénéfice net total de l’exercice s’établit à Rs 4,1 milliards, contre Rs 5,0 milliards l’année précédente. Ce repli du bénéfice net est principalement attribué à des charges non monétaires, telles que des dépréciations et des réévaluations d’obligations, ainsi qu’à la contribution plus faible des activités cédées ou arrêtées. Par ailleurs, des pressions sur les marges ont été constatées en raison de l’augmentation des coûts opérationnels, d’effets de change défavorables et de perturbations logistiques liées à des conflits géopolitiques affectant les chaînes d’approvisionnement.
La stratégie « Beyond Borders » à l’épreuve du marché
La transition stratégique du groupe, marquée par le passage d’une phase d’acquisitions massives à une phase d’intégration opérationnelle, influence également le sentiment des investisseurs.La stratégie « Beyond Borders », qui a conduit à une expansion régionale significative, notamment en Afrique de l’Est via l’enseigne Naivas au Kenya, génère désormais plus de 51 % des revenus du conglomérat à l’international. Après cette phase intensive d’acquisitions ayant nécessité d’importants capitaux, le groupe a annoncé un virage stratégique visant à consolider l’existant et à optimiser la génération de trésorerie plutôt qu’à multiplier les acquisitions d’envergure. Cette période d’ajustement, combinée à un ralentissement de la consommation locale et à des pressions inflationnistes, maintient le marché dans une phase d’attentisme.
Que pensent les économistes de cette chute ?
La forte baisse de l’action IBL soulève inévitablement des questions dans les milieux économiques et financiers. Comment expliquer qu’un groupe dont le chiffre d’affaires atteint Rs 124,3 milliards et dont les performances opérationnelles progressent puisse voir son titre tomber autour de Rs 21,00 ?
Plusieurs facteurs peuvent être examinés. Le premier concerne l’importante phase d’expansion internationale engagée par IBL. Depuis 2021, le groupe a investi plus de USD 380 millions dans de nouvelles activités stratégiques hors de Maurice. Après les acquisitions, vient désormais le temps de l’intégration et surtout celui du rendement : le marché attend de voir dans quelle mesure ces investissements pourront se traduire durablement en bénéfices, en cash-flow et en création de valeur pour les actionnaires.
La question de l’endettement reste également scrutée, même si IBL a amélioré sa position financière, avec un ratio dette nette/EBITDA ramené de 3,8 à 2,9. À cela s’ajoutent un environnement économique moins favorable à Maurice, les pressions sur les coûts, les fluctuations des devises et les incertitudes géopolitiques qui affectent certaines chaînes d’approvisionnement.
Le paradoxe demeure néanmoins : les activités d’IBL progressent alors que sa valorisation boursière recule fortement. Le véritable enjeu est désormais de savoir si cette décote traduit essentiellement la prudence actuelle du marché ou si les investisseurs attendent davantage de résultats concrets de la stratégie d’expansion régionale avant de revaloriser le titre.